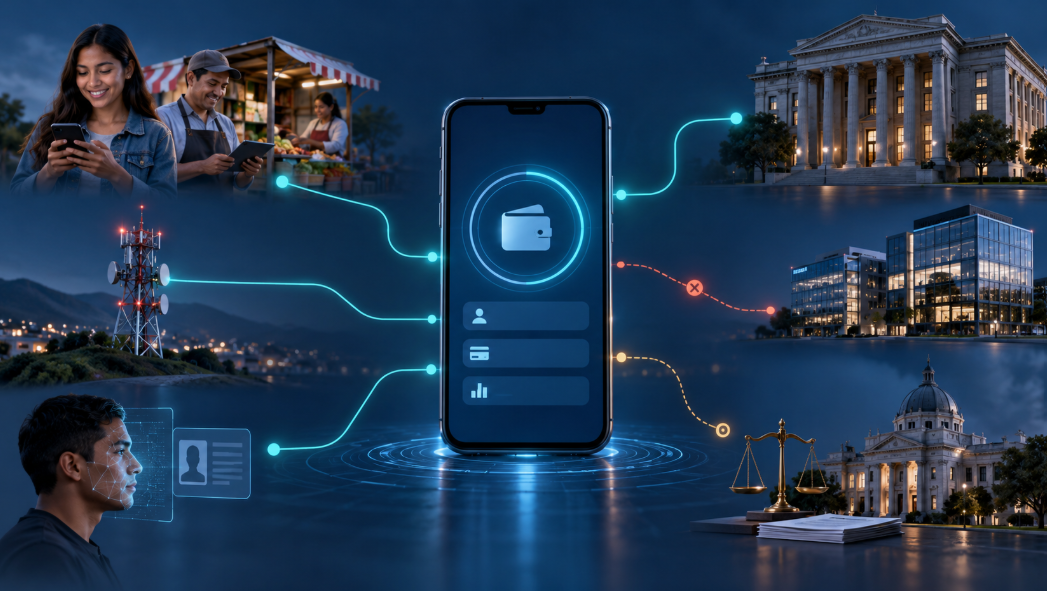
La interoperabilidad, la ciberseguridad, los costos y las brechas de conectividad condicionan el acceso a los servicios financieros digitales en América Latina.
Durante Latam Fintech 2026, César Tejada, director de Operaciones de Noventiq Colombia, señaló que uno de los principales desafíos tecnológicos de la industria es lograr que la innovación financiera llegue también a las personas con menor conocimiento digital, conectividad limitada o dificultades para acceder a infraestructura tecnológica.
Según el ejecutivo, el desarrollo de aplicaciones más sofisticadas no garantiza una mayor inclusión. Los productos también deben ser sencillos, accesibles y capaces de responder a las condiciones de poblaciones rurales y segmentos que históricamente han permanecido fuera del sistema financiero.
Interoperabilidad y seguridad
Otro desafío es conectar bancos tradicionales, fintech, redes de pago, gobiernos y organismos reguladores. Esta integración resulta compleja debido a la convivencia de sistemas con distintas arquitecturas, estándares y niveles de modernización.
A esta dificultad se suman los riesgos de ciberseguridad y fraude. El crecimiento de los pagos digitales amplía los puntos de exposición frente a la suplantación de identidad, los ataques contra aplicaciones y el uso malicioso de inteligencia artificial.
Tejada también destacó la necesidad de contar con regulaciones que acompañen la velocidad de la innovación y mantengan criterios de seguridad, transparencia y protección del usuario. Al mismo tiempo, las fintech deben construir infraestructuras que les permitan ampliar sus operaciones con costos bajos.
Más allá de la digitalización
Aunque las fintech han contribuido a ampliar el acceso a servicios financieros, una parte de su crecimiento inicial se concentró en usuarios que ya disponían de teléfonos inteligentes, conectividad y experiencia con herramientas digitales.
Las billeteras digitales, el uso de datos alternativos para evaluar comportamientos de pago y los corresponsales apoyados en tecnología pueden reducir algunas barreras. Sin embargo, su alcance depende de otros factores.
“La inclusión financiera no puede convertirse simplemente en inclusión digital”, advirtió Tejada. Para avanzar hacia una inclusión efectiva, la innovación debe estar acompañada de conectividad, educación financiera y digital, identidad digital, protección al consumidor y políticas públicas.