Por Joaquín Ramos, CEO, TEUNO
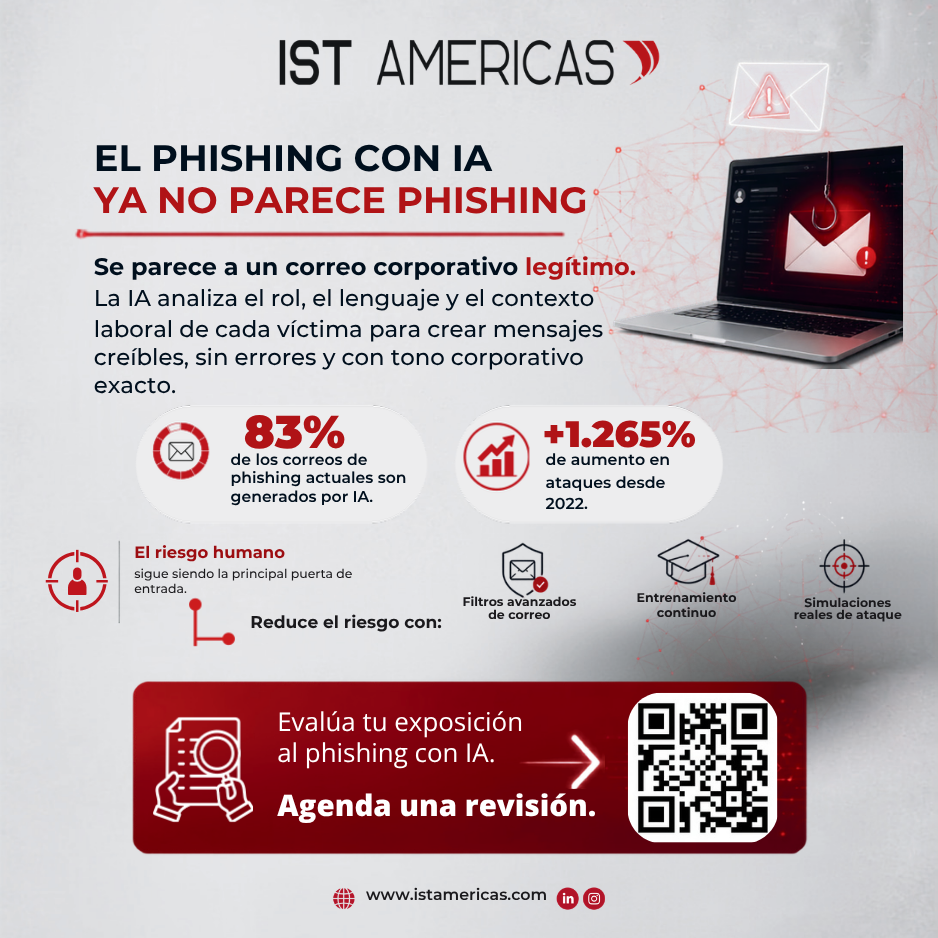
Durante años, las recomendaciones de ciberseguridad enseñaron a identificar correos y mensajes fraudulentos por errores ortográficos, redacciones descuidadas o saludos impersonales. La inteligencia artificial generativa permite ahora elaborar comunicaciones que reproducen el lenguaje institucional e incluso imitar voces a partir de breves grabaciones.
Los delincuentes pueden utilizar estas herramientas para persuadir a una persona de autorizar transferencias o entregar información confidencial. La biometría y el doble factor de autenticación siguen siendo mecanismos de protección, pero pueden resultar insuficientes cuando el usuario es manipulado para aprobar una operación.
Cómo prevenir los engaños digitales
La verificación por canales independientes es una de las principales medidas de prevención. Ante una llamada o mensaje inesperado que solicite dinero o comunique una emergencia, conviene interrumpir el contacto y comunicarse directamente con la persona o institución mediante un número previamente verificado.
Las familias pueden establecer una palabra o código privado para confirmar situaciones de emergencia frente a posibles audios o videos manipulados.
En las aplicaciones bancarias, configurar límites prudentes para las transferencias diarias permite reducir la exposición económica. Ante una transacción sospechosa o no reconocida, el usuario debe comunicarse inmediatamente con su entidad financiera para solicitar la revisión de la operación y activar los procedimientos correspondientes.
El fraude digital en Ecuador
La expansión de los canales electrónicos ha cambiado la forma en que los ecuatorianos realizan sus operaciones financieras. En 2024, siete de cada diez transacciones bancarias se gestionaron por medios digitales, principalmente desde dispositivos móviles.
Las transferencias interbancarias en tiempo real facilitan los pagos cotidianos, pero también exigen mecanismos de respuesta ágiles frente a operaciones fraudulentas.
Entre enero de 2022 y mayo de 2025, la Fiscalía registró 11.833 denuncias relacionadas con apropiación fraudulenta electrónica a escala nacional. Esta cifra permite dimensionar el problema, aunque no identifica cuántos casos involucraron herramientas de inteligencia artificial.
La prevención requiere mecanismos de colaboración entre usuarios, instituciones financieras y organismos reguladores. Experiencias regionales, como los sistemas de rastreo y recuperación de transferencias en Brasil y las disposiciones legales sobre delitos informáticos en Colombia, ofrecen referencias para examinar medidas de respuesta.
En Ecuador, avanzar hacia protocolos compartidos de alerta temprana y mecanismos de retención de fondos permitiría fortalecer la capacidad de reacción frente a operaciones fraudulentas.
La sofisticación de los engaños exige actualizar los hábitos de seguridad. Verificar la identidad del interlocutor, confirmar solicitudes por canales independientes y actuar rápidamente ante una operación sospechosa son medidas que los usuarios pueden incorporar a sus transacciones cotidianas.