Más de 500 participantes de 24 países de América Latina se reunieron en Quito durante el XXVI Congreso Latinoamericano de Tecnología e Innovación (CLAB 2026), realizado el 15 y 16 de octubre bajo la organización de la Asociación de Bancos Privados del Ecuador (Asobanca) y la Federación Latinoamericana de Bancos (FELABAN).
El encuentro contó con 53 expositores nacionales e internacionales, quienes abordaron la modernización de los sistemas bancarios, la inteligencia artificial, los agentes autónomos, la ciberseguridad, los nuevos medios de pago y la evolución de los modelos de negocio financieros.
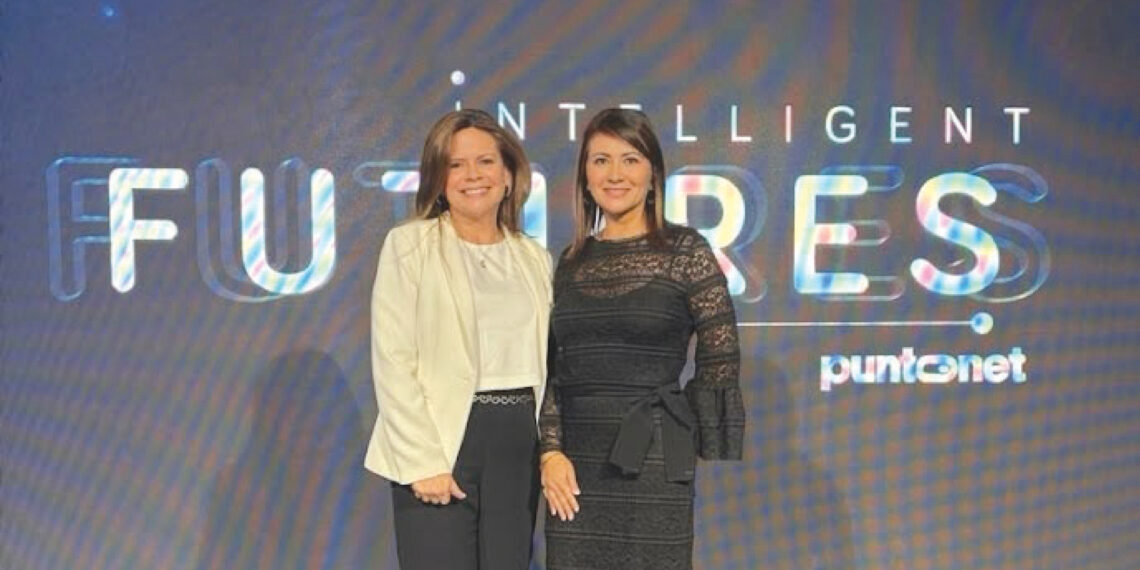
Durante la apertura, Mercedes Angarita, directora administrativa de FELABAN, destacó el papel de las entidades bancarias en el desarrollo de productos y servicios financieros seguros. Señaló que las transacciones digitales en la región registran un crecimiento superior al 100 % anual y planteó la necesidad de condiciones regulatorias equitativas, basadas en la neutralidad, proporcionalidad y confianza.
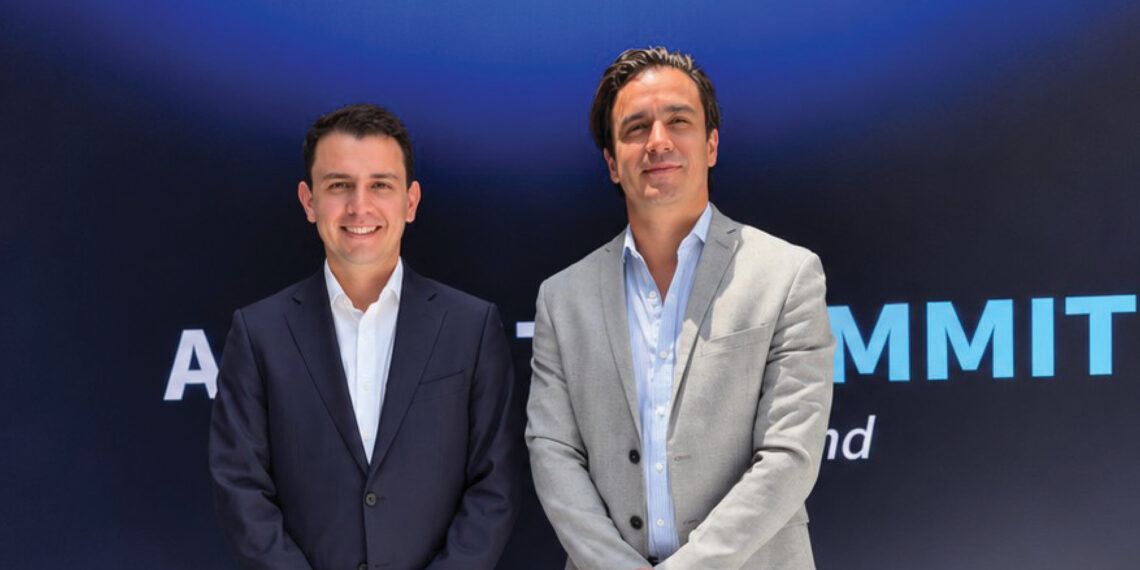
Por su parte, Marco Antonio Rodríguez, presidente ejecutivo de Asobanca, señaló que la evolución tecnológica exige fortalecer la ciberseguridad, la resiliencia operativa y la prevención del fraude. Destacó que Ecuador dispone desde hace varios años de pagos instantáneos y sostuvo que la regulación debe avanzar al ritmo de la tecnología, con un enfoque basado en riesgos que permita innovar y proteger a los consumidores.
Rodríguez también resaltó la importancia de mantener el criterio humano frente al avance de la inteligencia artificial y la automatización. A su juicio, el desafío de las instituciones financieras es comprender mejor la información que administran y convertirla en decisiones y servicios de mayor valor.
Uri Levine: innovar comienza por resolver problemas
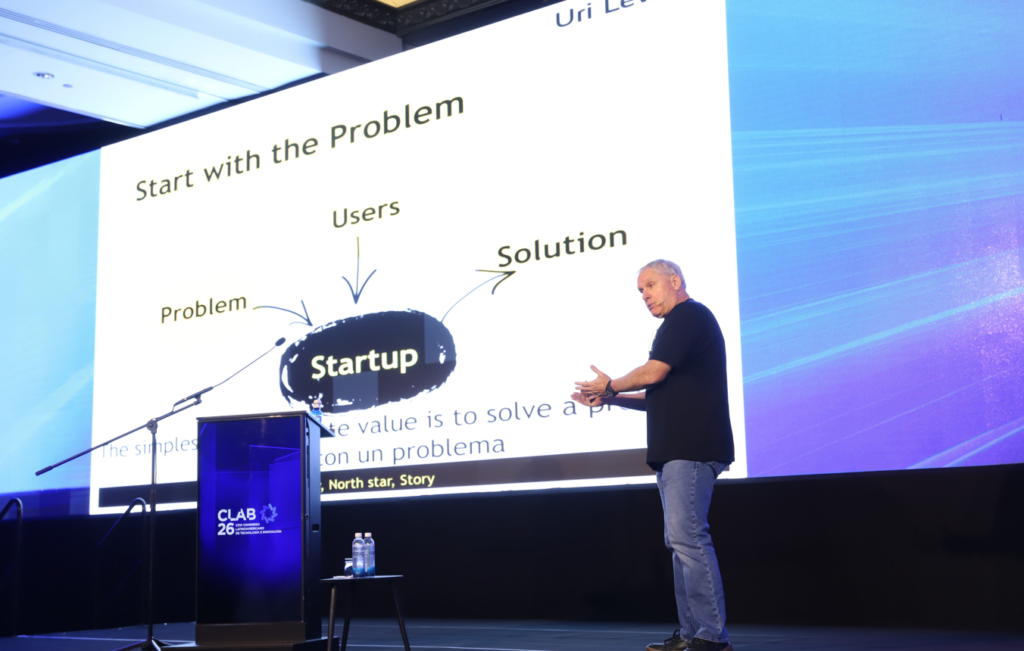
Durante su conferencia magistral «Enamórate del problema, no de la solución», Uri Levine, cofundador de Waze, abordó los factores que influyen en el éxito y fracaso de los emprendimientos tecnológicos.
Entre las causas de fracaso identificó la ausencia de un problema real que resolver, la falta de adecuación entre producto y mercado, las dificultades financieras, la complejidad de las soluciones y la demora en tomar decisiones.
Levine destacó que la simplicidad debe evaluarse desde la perspectiva del usuario. Explicó que los equipos tecnológicos suelen considerar sencillos sus productos porque conocen su funcionamiento, aunque para quienes los utilizan por primera vez pueden resultar complejos.
A partir de su experiencia con Waze, explicó cómo las aplicaciones de navegación modificaron los hábitos de las personas al planificar sus recorridos. Para Levine, la disrupción tecnológica está relacionada con la capacidad de cambiar comportamientos.
También planteó la importancia de una visión empresarial de largo plazo, utilizando ejemplos de compañías tecnológicas cuyo crecimiento y creación de valor se desarrollaron durante varios años.
Banco Guayaquil y RappiPay compartieron sus experiencias digitales
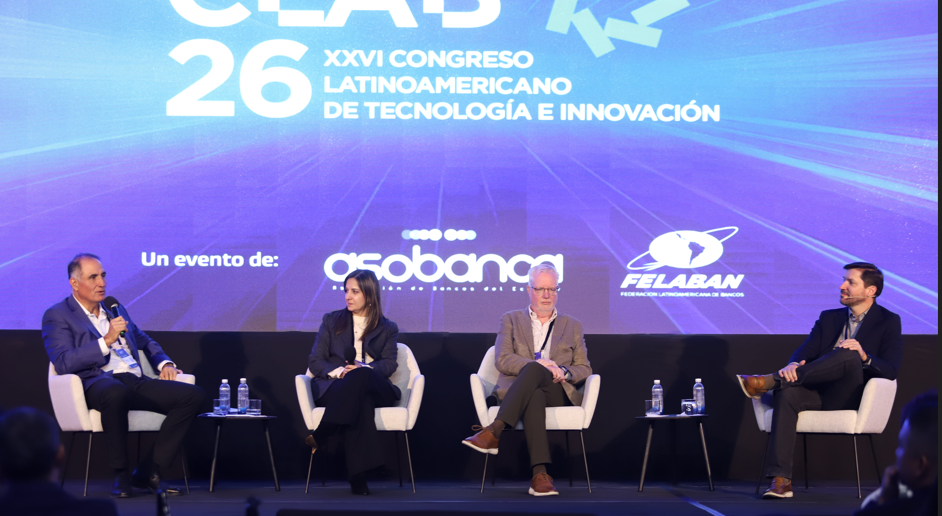
Durante el panel «Jornadas Digitales de Alto Impacto: Habilitadores Tecnológicos para la Nueva Era Financiera», Juan Luis Reca, vicepresidente de Tecnología y Operaciones de Banco Guayaquil, compartió la experiencia de transformación tecnológica de la entidad frente al crecimiento de las operaciones digitales.
Explicó que uno de los desafíos ha sido adaptar la arquitectura tecnológica para soportar una mayor demanda de transacciones, mediante cambios en los sistemas y las aplicaciones que permitan crecer sin afectar la operación bancaria.
Reca también abordó la evolución de la organización de tecnología y operaciones hacia equipos multidisciplinarios, con mayor capacidad para desarrollar, probar e incorporar mejoras a los servicios.
En materia de automatización, señaló que el propósito no debe limitarse a ejecutar los mismos procesos con mayor rapidez, sino revisar cómo se realizan y encontrar nuevas formas de operar.
Finalmente, destacó la necesidad de preparar los datos para aprovechar herramientas analíticas y de inteligencia artificial, tanto en la toma de decisiones como en el conocimiento de las necesidades de los clientes.
Por su parte, Carolina Buitrago, de RappiPay Colombia, presentó un modelo de servicios financieros integrado al ecosistema digital de Rappi. Explicó cómo el análisis de hábitos de consumo, preferencias e interacciones permite identificar oportunidades para ofrecer productos financieros personalizados.
Buitrago señaló que disponer de servicios completamente digitales es apenas una parte de la propuesta. El conocimiento del comportamiento de los usuarios permite identificar momentos oportunos para presentar productos financieros dentro de las actividades que realizan habitualmente en la aplicación, evitando comunicaciones repetitivas o invasivas.
Las intervenciones mostraron dos aproximaciones a la evolución de los servicios financieros: la modernización de las plataformas y procesos de una entidad bancaria tradicional y la integración de productos financieros en un ecosistema digital.