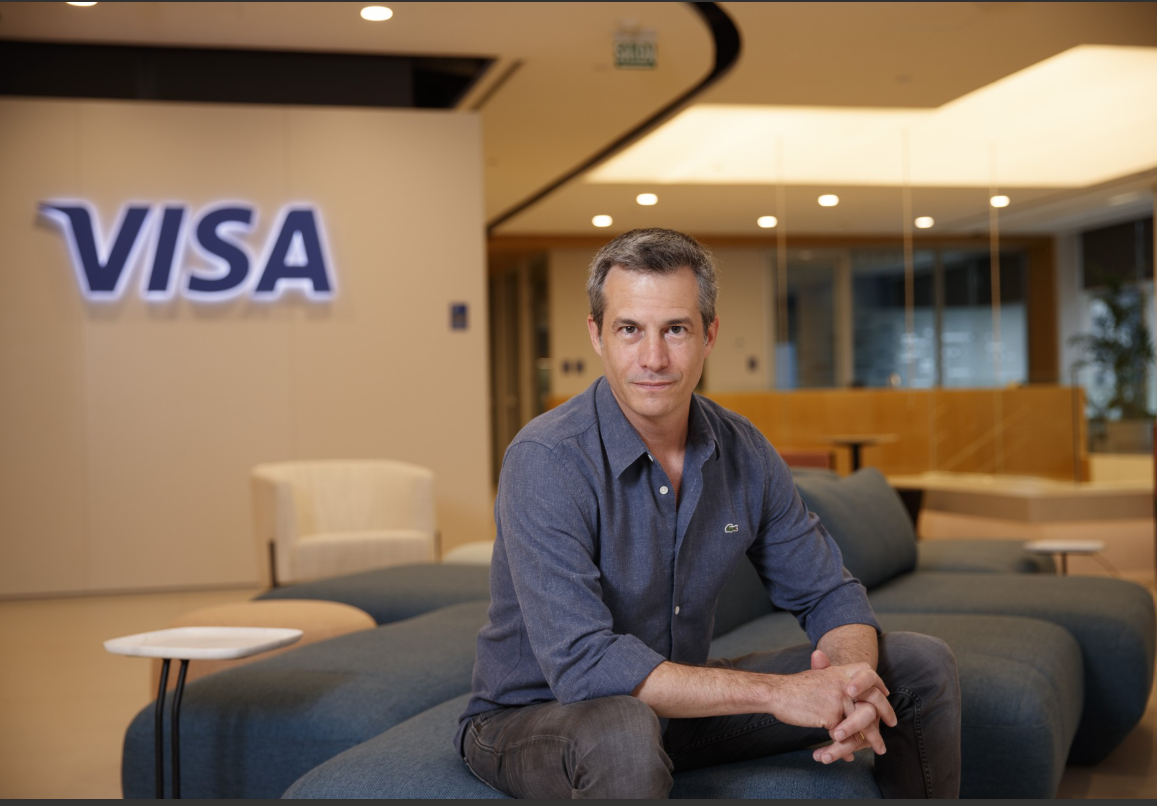
Por Nuno Lopes Alves, presidente regional de Visa para América Latina y el Caribe
Hay algo curioso sobre las tecnologías que realmente transforman nuestra vida. Cuando funcionan bien, dejamos de verlas.
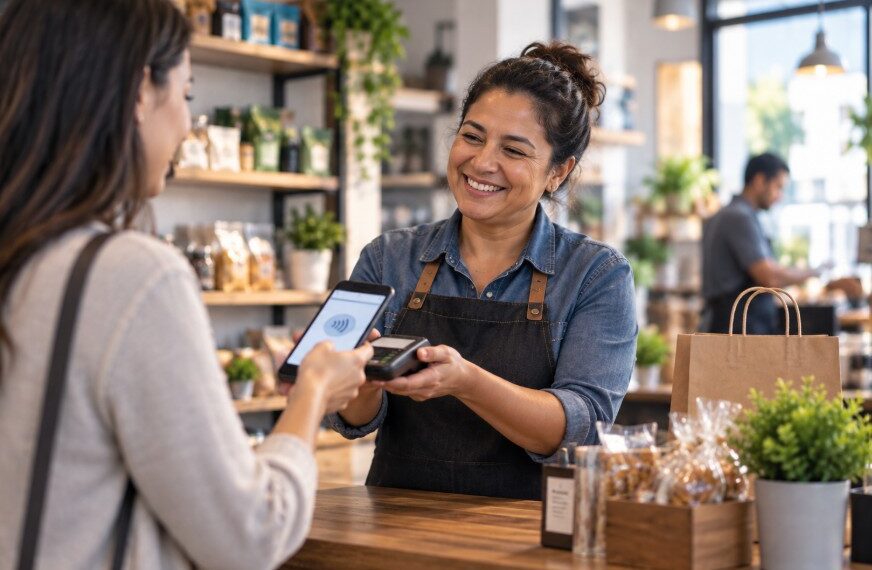
No pensamos en la electricidad cada vez que encendemos una luz, ni en los miles de kilómetros de cables, servidores y protocolos que hacen posible una videollamada. Y, cada vez más, tampoco pensamos en el proceso que ocurre detrás de un pago digital. Simplemente sucede.
Esa es quizá la mejor definición de una infraestructura exitosa, aquella que funciona tan bien que se vuelve invisible. Durante décadas, la evolución del comercio ha sido, en el fondo, una historia de eliminación de fricciones.
Todo comenzó con una idea aparentemente simple: llevar el poder de compra con nosotros. El plástico permitió que una persona pudiera acceder a crédito y realizar compras sin depender exclusivamente de una relación con un comercio específico. Pero la verdadera innovación no estaba en la tarjeta. Estaba en la posibilidad de transportar confianza.
Desde entonces, regularmente nos hemos planteado la misma pregunta: ¿qué hace que el comercio sea más difícil de lo que debería?
Primero, Internet resolvió el descubrimiento de oportunidades. Un consumidor en Lima, Bogotá o Quito podía encontrar un producto en cualquier parte del mundo. Pero surgió otra fricción: ¿cómo pueden dos desconocidos realizar una transacción de forma segura en Internet? El obstáculo ya no era la distancia; era la confianza.
Luego, el comercio electrónico llegó a nuestros bolsillos. Hasta entonces, cada compra requería un lugar. El teléfono inteligente eliminó esa necesidad.
Después, los pagos comenzaron a desaparecer dentro de las experiencias. Tu tarjeta está integrada en las aplicaciones que usas. Un asistente de voz pide productos. Una tienda en un estadio te permite entrar, tomar lo que quieres y salir. Compras en Instagram sin salir de la aplicación. Cuando la fricción desaparece, el comercio simplemente ocurre.
Y ahora el comercio agéntico elimina la fricción del acto mismo de comprar. Esta es la transición más importante. Los consumidores no quieren hacer pagos; quieren resultados. La fricción hoy es buscar, comparar y repetir compras rutinarias. Las innovaciones anteriores cambiaron cómo y dónde pagamos. El comercio agéntico cambia quién lo hace. Un asistente de IA que reserve vuelos, compre alimentos y renueve suscripciones dentro de los parámetros que defines. Ya lo estamos probando en América Latina. El consumidor establece las reglas; el agente las ejecuta. Pero aún no hay adopción masiva: los agentes deben aprender a navegar una web diseñada para humanos, y las reglas sobre responsabilidad apenas se comienzan a definir. Una vez más, la respuesta pasa por la confianza.
Pero la transformación no ocurre al mismo ritmo ni parte del mismo punto en todos los mercados. Mientras algunas economías avanzan rápidamente hacia experiencias de pago cada vez más digitales e invisibles, en otras el efectivo sigue teniendo un peso importante en la vida cotidiana. En Ecuador, por ejemplo, el uso de efectivo en los pagos de bajo monto se redujo a 68,9%[1] según el Banco Central.
Eso no es obstáculo: es oportunidad. La digitalización no consiste únicamente en reemplazar efectivo por una pantalla. Cuando una persona o un pequeño negocio entra a la economía digital, puede empezar a construir historial, acceder a nuevos clientes, participar en el comercio electrónico y conectarse con servicios financieros que antes estaban fuera de su alcance.
Ahora, la próxima frontera plantea otro desafío: asegurar que la inteligencia artificial y las nuevas formas de comercio no creen nuevas exclusiones. A medida que la tecnología asuma más decisiones y acciones en nuestro nombre, será fundamental construir sistemas que amplíen las oportunidades y que puedan generar la confianza necesaria para que más personas y negocios participen de esta transformación.
Porque la tecnología más poderosa no será necesariamente la más visible. Será aquella que nos permita confiar lo suficiente para dejar que la inteligencia artificial actúe por nosotros.
¹ Banco Central del Ecuador (BCE), Informe de evolución de la economía ecuatoriana en 2025 y perspectivas 2026, 2026, p. 77.